証券口座を開くとき、多くの人が最初に迷うのが「源泉徴収あり」と「なし」の選択です。 どちらを選んでも税率は同じですが、誰が税金を計算して納めるかと、確定申告が要る場面が変わります。 年の途中で変えられない点もあるので、仕組みを国税庁の資料で確かめてから選びましょう。 この記事は国税庁タックスアンサー(令和8年4月1日現在法令等)をもとに、2026年9月29日時点で確認した内容です。
結論:違いは「納税を証券会社に任せるか、自分で申告するか」
先に全体を表で整理します。
| 項目 | 源泉徴収あり | 源泉徴収なし(簡易申告口座) |
|---|---|---|
| 損益の計算 | 証券会社 | 証券会社(年間取引報告書を作成) |
| 税金の納め方 | 売るたびに差し引かれる | 自分で確定申告して納める |
| 確定申告 | 原則不要(申告を選ぶこともできる) | 利益があれば原則必要 |
| 他口座との損益通算・繰越控除 | 確定申告をすれば使える | 確定申告で使える |
横にスクロールできます
税率そのものは同じです。 上場株式等の譲渡益には、所得税15%と住民税5%がかかり、これに復興特別所得税が加わります。 源泉徴収ありの口座では、売却の都度、15.315%(他に住民税5%)が差し引かれます。
たとえば、その年の売却益が10万円なら、差し引かれるのは合計2万315円(計算値)です。
※この章の数値は 国税庁 No.1476・No.1463 より
特定口座とは何か
特定口座は、証券会社が1年間の売買の損益を計算してくれる口座です。 国税庁の説明では、特定口座内の上場株式等の売却による所得は、口座の外で売った株式等の所得と区分して計算されます。
特定口座は、1つの証券会社につき1口座です。 この計算を証券会社が行うため、送られてくる「特定口座年間取引報告書」を使って簡便に申告できます。
一方、特定口座を使わない「一般口座」では、1年間の損益を自分で計算して申告することになります。 取引が少ない人でも手間は小さくないので、特定口座を選ぶ人が多いのはこのためです。
「上場株式等」には、上場している株式のほか、ETF、J-REIT、公募の投資信託なども含まれます。
※この章の内容は 国税庁 No.1476・No.1463 より
源泉徴収ありを選ぶと何が起きるか
源泉徴収ありの口座(国税庁の呼び方では「源泉徴収口座」)では、次のことが起きます。
- 売って利益が出るたびに、税金が差し引かれる
- その口座の売却益は、確定申告をしなくてよい(申告不要を選べる)
- 申告するか申告不要にするかは、口座ごとに選べる
会社員で、証券口座が1つだけという人にとっては、手続きがもっとも少ない形です。 年末調整で給与の税金が完結している人なら、株の税金も口座の中で完結させられます。
配当を口座に受け入れると、損失と自動で相殺される
源泉徴収口座には、配当金を受け入れる選択もできます。 「源泉徴収選択口座内配当等受入開始届出書」を出すと、その口座で出た売却損と、受け取った配当が相殺されます。 そのうえで残った額に対して税金が差し引かれるので、確定申告をしなくても損益通算の効果が出ます。
配当そのものの課税の仕組みは、配当金の税金|20.315%が引かれる仕組みで詳しく整理しています。
※この章の内容は 国税庁 No.1476 より
源泉徴収なしを選ぶと何が起きるか
源泉徴収なしの特定口座は、国税庁の資料では「簡易申告口座」と呼ばれます。
- 証券会社が損益を計算し、年間取引報告書を作ってくれる
- 売却のたびに税金は差し引かれない
- 利益が出た年は、報告書をもとに自分で確定申告して納める
計算の手間は証券会社が引き受けてくれるので、一般口座よりはかなり楽です。 ただし、納めるところまで自分で行う点が「あり」との大きな違いです。
会社員の「20万円」のルール
給与を1か所から受けていて、その全部が源泉徴収の対象になる会社員について、国税庁は確定申告が必要な条件を示しています。 給与所得と退職所得を除く各種の所得金額の合計が、20万円を超える場合です。
このルールがあるため、「利益が小さい年は源泉徴収なしのほうが有利になることがある」と言われます。 ただし、この20万円のルールは「確定申告をしなくてよい場合」を決めたものです。医療費控除などを受けるために確定申告(還付申告)をするときは、20万円以下の利益も併せて申告する必要があると国税庁は説明しています。ほかの副収入と合算して判定する点、住民税の申告の要否は所得税と扱いが異なる場合がある点にも注意が必要です。 自分が当てはまるかどうかは、税務署やお住まいの市区町村で確かめてください。
※この章の内容は 国税庁 No.1476・No.1900・「確定申告を要しない場合の意義」 より
年の途中では変えられない
見落としやすいのが、切り替えのタイミングです。
- 源泉徴収を選ぶ場合は、その年の最初の売却の時までに「特定口座源泉徴収選択届出書」を証券会社に出す
- 選択は年単位で、年の途中で源泉徴収をやめることはできない
つまり、その年に一度でも売ったら、その年の方式は決まります。 変えたい場合は、翌年の最初の売却より前に手続きをする、という順番になります。 受付の方法や締め切りは証券会社ごとに異なるので、口座のメニューや案内で確認してください。
※この章の内容は 国税庁 No.1476 より
源泉徴収ありでも確定申告が要る場面
「源泉徴収ありなら申告しなくていい」は原則です。 次のような場面では、確定申告をしないと使えない制度があります。
1. 別の証券会社の口座と損益を相殺したい
A社の口座で利益、B社の口座で損失が出た場合、口座の中だけでは相殺されません。 両方を合わせて税金を計算し直すには、確定申告が必要です。
2. 損失を翌年以後に繰り越したい
上場株式等の売却損は、確定申告をすれば、その年の上場株式等の配当等(申告分離課税を選んだもの)と損益通算できます。 それでも控除しきれない損失は、翌年以後3年間にわたって繰り越せます。
繰越には条件があります。
- 損失が出た年に、所定の付表をつけて確定申告をする
- その後の年も連続して確定申告をする
- 売却が無かった年も、繰り越すための申告が必要
3. 損失を申告すると、その口座の配当も申告が必要になる
源泉徴収口座で出た売却損を申告する場合、その口座に受け入れた配当等を申告不要にすることはできません。 配当も合わせて申告する必要があります。
※この章の内容は 国税庁 No.1476・No.1474 より
NISAの損失は損益通算できない
NISA口座での利益は非課税ですが、その裏返しとして、NISA口座で出た損失は損益通算も繰越控除もできません。 国税庁の資料にも、NISA口座内の上場株式等を売って生じた損失は対象外と明記されています。
NISAと課税口座(特定口座)を併用している人は、この違いを知っておくと混乱しません。 NISAの注意点は新NISAのデメリット・注意点7つにまとめています。
※この章の内容は 国税庁 No.1474 より
どちらを選ぶかの考え方
どちらが得かは、人によって変わります。 次の3つを自分に当てはめると、判断しやすくなります。
| 確かめること | 源泉徴収ありが合いやすい | 源泉徴収なしが合いやすい |
|---|---|---|
| 確定申告の手間 | 申告をしたくない | 申告に慣れている、または毎年している |
| 20万円のルール | 当てはまらない、または気にしない | 給与1か所の会社員で、副収入と合わせても利益が小さい見込み |
| 複数の証券会社 | 口座が1つだけ | 複数の口座の損益を毎年まとめて申告するつもり |
横にスクロールできます
源泉徴収ありを選んでも、損失の繰越や口座間の相殺が必要な年だけ確定申告をすることはできます。 迷ったときに後から取れる手段が多いのは「あり」、という整理もできます。
口座の開き方から知りたい方は、株の始め方 完全ガイドもあわせてどうぞ。 用語の整理には株の専門用語をやさしく解説も役立ちます。
2027年からの税率の内訳の変化
国税庁の特定口座制度のページには、令和9年(2027年)1月1日以後に生じる所得について、次の変更が書かれています。
- 復興特別所得税の税率が 1.1% に引き下げられる
- 防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)が併せて源泉徴収される
源泉徴収の内訳が変わる点は、制度の改正情報として押さえておくとよいでしょう。 実際の税額は、そのときの国税庁の最新情報で確かめてください。
※この章の内容は 国税庁 No.1476 より
よくある質問
Q. 特定口座の源泉徴収ありとなしは、何が違いますか? A. 源泉徴収ありを選ぶと、売って利益が出るたびに証券会社が税金を差し引きます。その口座の利益は確定申告をしなくてよくなります。源泉徴収なし(簡易申告口座)では証券会社が損益を計算した年間取引報告書を作りますが、申告は自分で行います。
Q. 源泉徴収ありとなしは、年の途中で変更できますか? A. 国税庁は、源泉徴収の選択は年単位であり、年の途中で源泉徴収を行わないように変更することはできないとしています。源泉徴収を選ぶ場合は、その年の最初の売却の時までに証券会社へ届出書を出す必要があります。
Q. 源泉徴収ありの口座でも、確定申告が必要になることはありますか? A. あります。別の証券会社の口座の損益と相殺したい場合や、損失を翌年以後に繰り越す場合は、確定申告をする必要があります。申告するかどうかは口座ごとに選べます。
Q. 株の損失は何年繰り越せますか? A. 上場株式等の譲渡損失で、損益通算しても控除しきれない金額は、翌年以後3年間にわたって繰越控除できます。ただし損失が出た年から毎年続けて確定申告をする必要があり、売却が無かった年も申告が要ります。
Q. 利益が20万円以下なら、源泉徴収なしでも申告しなくてよいですか? A. 給与を1か所から受けていて全部が源泉徴収の対象となる会社員は、給与所得・退職所得以外の所得の合計が20万円以下なら、原則として確定申告は不要です。ただし医療費控除などで確定申告をする場合は、その20万円以下の所得も併せて申告する必要があります。
Q. 住民税だけ、所得税と違う課税方式を選べますか? A. 選べません。令和6年度の個人住民税から、上場株式等の配当所得等・譲渡所得等の課税方式は、所得税の確定申告で選んだ方式と一致させることになりました。
まとめ
- 特定口座の「源泉徴収あり」と「なし」は、税率ではなく、納め方と確定申告の要否が違う
- 源泉徴収ありは、売るたびに15.315%(他に住民税5%)が差し引かれ、その口座の利益は申告不要にできる
- 源泉徴収なし(簡易申告口座)は、年間取引報告書をもとに自分で申告して納める
- 選択は年単位で、源泉徴収を選ぶならその年の最初の売却の時までに届け出る
- 口座間の損益通算や、3年間の繰越控除を使うには確定申告が必要
- NISA口座の損失は、損益通算も繰越控除もできない
税金の扱いは、所得の状況や家族の状況によって最適な答えが変わります。 判断に迷う場合は、税務署や税理士などの専門家に相談してください。
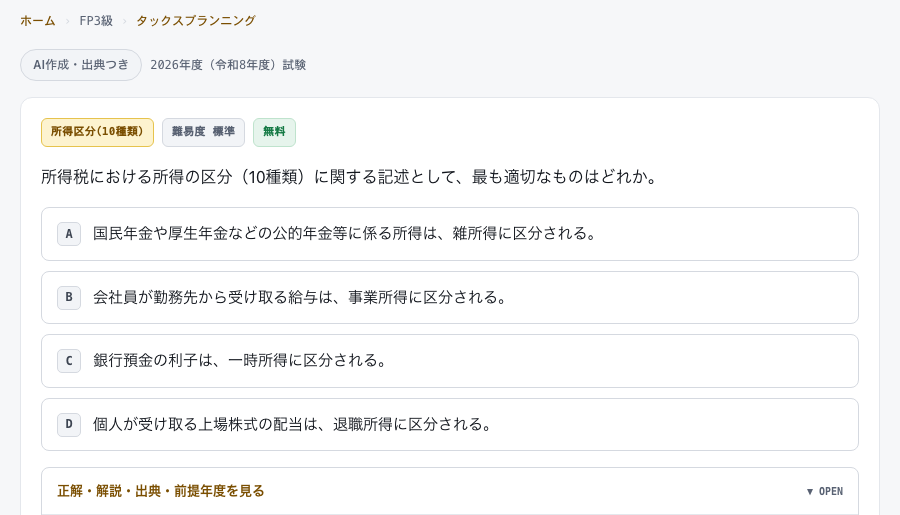
譲渡所得や配当所得といった所得の区分は、FP3級の学科でもタックスプランニングの分野で扱われます。
出典
- 国税庁「No.1476 特定口座制度」(令和8年4月1日現在法令等)
- 国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」(令和8年4月1日現在法令等)
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」(令和8年4月1日現在法令等)
- 国税庁「No.1900 給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)
- 国税庁「確定申告を要しない場合の意義」(No.1900 質疑応答)
- 国税庁「市区町村からのお知らせ」(上場株式等に係る配当所得等及び譲渡所得等の申告における課税方式の選択について)
※本記事は税制の一般的な解説を目的とした内容であり、特定の金融商品の売買や個別の申告方法を推奨するものではありません。 ※税率・制度は改正されることがあります。実際の申告にあたっては国税庁の最新情報および税務署・税理士にご確認ください。 ※投資は自己責任でお願いします。