「年3%で運用したら、何年でお金が2倍になるのか」。電卓がなくても、72を年利で割るだけで目安が分かる計算があります。それが「72の法則」です。この記事では、使い方と逆算のしかた、正確な年数との誤差を実際に計算した結果、使うときの注意点を整理します。
72の法則とは?お金が2倍になる年数の計算と誤差
はじめに
「複利の効果をざっくり知りたい」「目標の金額にするには何%で運用すればいいか知りたい」という方に向けた記事です。
- 72の法則の計算式と、年数・利回りの両方向での使い方
- 正確な年数とどのくらいずれるか(年利ごとの実測表)
- リボ払いなど借金への当てはめ方と、使うときの注意点
「72÷年利(%)」で、複利で運用したお金が2倍になるおおよその年数が分かります。年利が低いと年数を長めに、高いと短めに見積もる目安の計算なので、正確な判断には実際の計算が必要です。
書き手について: 本ブログの運営者は FP3級を保有しています。この記事の数式は金融庁と知るぽると(金融広報中央委員会、現在は J-FLEC へ移行)の公開資料で確かめ、誤差の表は筆者が Python で計算した結果です。
72の法則の計算式と使い方
72の法則は「72÷年利(%)≒お金が2倍になる年数」という計算です。金融庁の資料では「元本が2倍になる金利と年数の関係」として紹介されています。前提は複利、つまり利子にも利子がつく運用です。
年数を求める
| 年利 | 計算 | 2倍になる年数の目安 |
|---|---|---|
| 3% | 72÷3 | 約24年 |
| 6% | 72÷6 | 約12年 |
| 8% | 72÷8 | 約9年 |
| 0.02% | 72÷0.02 | 約3,600年 |
横にスクロールできます
金融庁の資料は、10,000円の元本が20,000円になるまでの年数として、預金金利8%なら約9.0年、6%なら約12年、0.02%なら約3,600年という例を挙げています。金利の違いが、お金が増える速さにどれだけ響くかが一目で分かります。
必要な利回りを逆算する
式を「72÷年数≒年利」と変形すると、目標の年数から必要な利回りの目安が出せます。
- 10年で2倍にしたい → 72÷10=7.2 → 年7.2%が目安
- 20年で2倍にしたい → 72÷20=3.6 → 年3.6%が目安
知るぽるとの用語解説も、10年でお金を2倍にするには「72÷10=7.2」で金利7.2%の運用が必要になる、という例を載せています。
※この章の内容は 金融庁「『貯める・増やす』~資産形成」/知るぽると「72の法則とは」 より
正確な年数と比べてみた
72の法則は、年8%前後ではほぼ正確ですが、年利が低いほど年数を長めに見積もります。どのくらいずれるのかを確かめるため、正確な年数と並べて計算しました。
正確な年数は「log 2 ÷ log(1+年利)」で求められます。たとえば年3%なら、1.03を何乗すると2になるかを解いた値です。
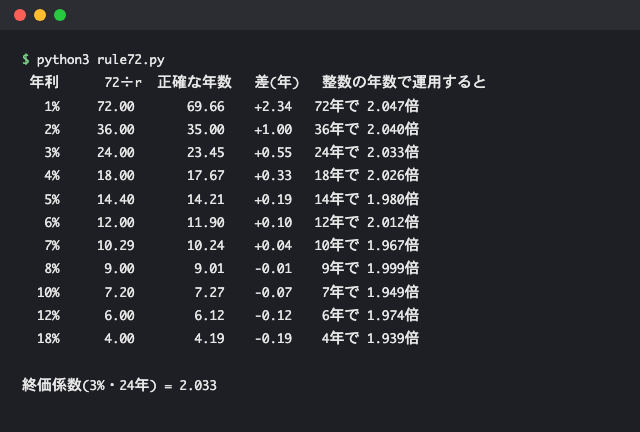
表から読み取れることは3つです。
- 年1〜2%では長めに出る:年1%なら72年に対して正確には約69.66年。2年以上の差があります。
- 年6〜8%ではほぼ一致する:年8%なら9.00年と9.01年で、差は0.01年です。
- 年10%以上では短めに出る:年18%なら4.00年に対して正確には約4.19年です。
右端の列は、72の法則で出した年数を整数にして、その年数だけ複利で運用したときに何倍になるかです。どの年利でも2倍の前後(1.94〜2.05倍)に収まっています。「だいたい2倍になる年数」をつかむ目的なら、十分に役立つ精度です。
なぜ72なのか
72は、正確な計算に近く、しかも割り算しやすい数だからです。2倍になる正確な年数は「log 2 ÷ log(1+年利)」で、年利が小さいときは「69.3÷年利(%)」に近づきます(log 2 ≒ 0.693 のため)。
ただし、69.3は割り算しにくいうえ、資産運用でよく使う年利(数%〜10%程度)では、69.3より少し大きい数で割ったほうが正確な値に近くなります。上の表で年8%前後がほぼ一致しているのはそのためです。
72は、2・3・4・6・8・9・12など多くの数で割り切れるので、暗算しやすいという利点もあります。
借金にも当てはまる
72の法則は、借りたお金が2倍に膨らむ速さにも使えます。知るぽるとの用語解説は、金利18%でお金を借りた場合「72÷18=4」で約4年、12%なら約6年で借りたお金が2倍になる、という例を挙げています。
| 金利 | 計算 | 借りたお金が2倍になる年数の目安 |
|---|---|---|
| 18% | 72÷18 | 約4年 |
| 15% | 72÷15 | 約4.8年 |
| 12% | 72÷12 | 約6年 |
横にスクロールできます
同じ資料(2015年10月時点の情報)は、クレジットカードの分割払いやリボルビング払いでは通常12〜18%の金利が多いとしています。運用で年数%の利回りを得ても、それより高い金利の借金があれば、増える速さより膨らむ速さのほうが勝ちます。資産運用を考える前に、高い金利の借入を減らすことが先になる場面も多いのはこのためです。
※この章の内容は 知るぽると「72の法則とは」 より
使うときの注意点
72の法則は「毎年同じ利回りで、複利で増え続ける」という仮定の上の計算です。実際の投資にそのまま当てはめるときは、次の点に注意してください。
- 株式や投資信託の利回りは毎年変わる:年平均で5%だったとしても、毎年5%ずつ増えるわけではありません。元本を割り込む年もあります。
- 手数料と税金は含まれていない:信託報酬などのコストや、利益にかかる税金を差し引くと、実際に手元に残る利回りは下がります。配当にかかる税金の仕組みは 配当金の税金 で整理しています。
- 単利には使えない:利子を元本に組み入れない単利なら、元本と同じ額の利子がつくまでの年数は「100÷年利」です。年3%なら約33年で、複利の約24年より長くかかります。
- 過去の利回りは将来を約束しない:「年7%なら10年で2倍」は計算上の話です。将来の利回りを保証するものではありません。
積立投資の金額の考え方は 新NISAで月いくら積み立てるか、資産をどこまで増やすかの考え方は FIRE(経済的自立・早期リタイア)とは でも扱っています。
FP3級の終価係数との関係
72の法則とFP3級で学ぶ「終価係数」は、どちらも複利の計算です。終価係数は、今ある一時金を一定の利率で複利運用したとき、一定期間後にいくらになるかを求める係数です。「将来の金額=今の一時金×終価係数」で計算します。
年3%・24年の終価係数は、1.03を24乗した値で約2.033です(上の画像の最終行)。72の法則で「年3%なら約24年で2倍」と出るのは、この値が2に近いからです。
日本FP協会の「3級 試験科目及びその範囲」の細目には、ライフプランニングの分野に「係数の意味と活用」、金融資産運用の分野に「複利の概念」が含まれています。72の法則そのものが試験範囲に名指しされているわけではありませんが、複利の考え方をつかむ入り口として役立ちます。FP3級の全体像は FP3級の合格率と難易度 にまとめています。
※この章の内容は 日本FP協会「3級 学科試験、実技試験の細目」 より
係数の使い分けを問題で確かめたい方のために、当ブログの運営者は FP問題集(FP3級) を作っています。問題文と解説はAIで作成し、各問に出典(法令・公式情報)と前提年度を付けています。冒頭の問題は登録なしで無料で解けます。本記事の運営者は問題の監修はしておらず、合格を保証するものでもありません。
よくある質問(FAQ)
Q. 72の法則とは何ですか? A. 「72÷年利(%)」で、複利で運用したお金が2倍になるまでのおおよその年数を求める計算です。たとえば年3%なら72÷3=24で、約24年で2倍になる計算です。金融庁の資料では「元本が2倍になる金利と年数の関係」として紹介されています。
Q. 72の法則で出した年数は正確ですか? A. 大まかな目安で、正確な値ではありません。筆者が正確な年数と比べたところ、年8%前後ではほぼ一致しましたが、年1%では72年に対して正確な年数は約69.66年で、2年以上の差が出ました。年利が低いほど、72の法則は年数を長めに見積もります。
Q. 何%で運用すれば10年で2倍になりますか? A. 72の法則を逆に使うと、72÷10=7.2で、年7.2%が目安です。式を「72÷年数≒年利」と変形すると、目標の年数から必要な利回りの目安を出せます。
Q. 72の法則は単利でも使えますか? A. 使えません。72の法則は、利子にも利子がつく複利を前提にした計算です。単利なら、元本と同じ額の利子がつくまでの年数は「100÷年利」で、年3%なら約33年かかります。
Q. 72の法則は借金にも当てはまりますか? A. 当てはまります。たとえば年18%の金利で借りて返済しないままにすると、72÷18=4で、約4年で借りたお金が2倍になる計算です。リボ払いや消費者金融の金利の重さを実感するのに使えます。
Q. 72の法則とFP3級の終価係数はどう関係しますか? A. どちらも複利の計算です。終価係数は、今ある一時金を複利で運用したときの将来の金額を求める係数で、年3%・24年の終価係数は約2.033です。72の法則で年3%なら約24年で2倍と出るのは、この値が2に近いからです。
まとめ
- 72の法則は「72÷年利(%)≒お金が2倍になる年数」。複利が前提の目安の計算
- 「72÷年数≒年利」と変形すれば、必要な利回りの目安も出せる
- 正確な年数と比べると、年8%前後ではほぼ一致し、年1〜2%では長めに、年10%以上では短めに出る
- 借金にも当てはまり、年18%なら約4年で2倍に膨らむ
- 実際の投資は利回りが毎年変わり、手数料と税金もかかる。計算上の目安として使い、将来の約束と取り違えない
情報源・参考資料
- 金融庁「『貯める・増やす』~資産形成 応用編」(72の法則・元本が2倍になる金利と年数の関係)
- 知るぽると(金融広報中央委員会)「72の法則とは」(計算式・逆算・借入への当てはめ・複利が前提であること)
- 知るぽると(金融広報中央委員会)「第2回 『72の法則』:数学は所得倍増と資産形成に役立つ」(72÷r=2倍になるのに必要な年数)
- 日本FP協会「3級 学科試験、実技試験の細目」(係数の意味と活用・複利の概念)
※知るぽるとは現在アーカイブサイトで、最新情報は J-FLEC(金融経済教育推進機構)の公式サイトで確認するよう案内されています。
関連記事
- → FP3級の合格率と難易度|日本FP協会ときんざいの差をどう読むか
- → FIRE(経済的自立・早期リタイア)とは?4%ルールと仕組みを解説
- → 配当金の税金|20.315%が引かれる仕組みと、3つの受け取り方の選び方
※本記事は、複利の計算方法に関する一般的な情報の提供を目的としたものです。記載の利回りは計算上の例であり、将来の運用成果を示唆・保証するものではありません。 ※本記事は特定の金融商品の売買を推奨するものではありません。投資は元本割れのリスクがあります。投資の判断はご自身の責任で行い、必要に応じて専門家にご相談ください。