優待利回りは「1年間の優待の価値 ÷ 投資金額 × 100」で求める、株主優待のお得さの目安です。
株主優待のある株を調べると「優待利回り3%」「総合利回り5%」といった数字がよく出てきます。 ただ、その数字がどう計算され、どこまで信用してよいのかは、あまり説明されていません。 この記事では次の3つを、実在しない架空の数字だけを使って整理します。
- 優待利回り・配当利回り・総合利回りの計算方法
- 利回りの数字が実態より高く見える5つの場面
- 株主優待にかかる税金と、優待をもらう日付のルール
結論:優待利回りは「優待の価値 ÷ 投資金額」
先に、3つの利回りの計算式を表で並べます。
| 指標 | 計算式 | 受け取るもの |
|---|---|---|
| 優待利回り | 1年間の優待の価値(円)÷ 投資金額(円)× 100 | モノ・サービス |
| 配当利回り | 1株当たり年間配当金 ÷ 株価 × 100 | 現金 |
| 総合利回り | 配当利回り + 優待利回り | 現金+モノ・サービス |
横にスクロールできます
投資金額は「優待をもらうのに必要な株数 × 株価」です。 多くの会社は100株以上を優待の条件にしているため、100株で計算するのが基本になります。
優待利回りと総合利回りは、法令などで決まった指標ではありません。 投資家のあいだで使われる目安の呼び方で、優待の「価値」を何円と見るかも人によって違います。 この点が、計算式の決まっている配当利回りとの大きな違いです。
株主優待そのものの仕組みやもらい方は、株主優待とは?初心者向けにメリット・デメリット・もらい方を解説で整理しています。
計算例:架空の会社で優待利回りを出してみる
ここからは、実在しない「A社」を例に計算します。 数字はすべて説明のための架空のものです。
| 項目 | A社(架空) |
|---|---|
| 株価 | 2,000円 |
| 優待の条件 | 100株以上を保有 |
| 優待の内容 | 年1回、2,000円分の食事券 |
| 1株当たり年間配当金 | 40円 |
横にスクロールできます
ステップ1:投資金額を出す
優待の条件が100株なので、投資金額は次のとおりです。
2,000円 × 100株 = 200,000円
ステップ2:優待利回りを出す
1年間に受け取る優待は2,000円分です。
2,000円 ÷ 200,000円 × 100 = 1.0%
ステップ3:配当利回りと総合利回りを出す
配当利回りは、1株当たりの配当金を株価で割って求めます。
40円 ÷ 2,000円 × 100 = 2.0%
総合利回りは、この2つを足したものです。
2.0% + 1.0% = 3.0%
優待が年2回ある場合
優待が年2回ある会社は、1年分を合計してから割ります。 たとえば1回1,000円分の優待が年2回なら、1年間の価値は2,000円です。 1回分だけで計算すると、優待利回りを半分に見誤ります。
株数を増やすと、優待利回りは下がることがある
A社の優待が「100株以上なら一律2,000円分」だとします。 この場合、300株(60万円)に増やしても優待は2,000円分のままです。
2,000円 ÷ 600,000円 × 100 ≒ 0.33%
配当は株数に比例して増えますが、優待は保有株数の区分で決まることが多いためです。 株数ごとに優待が手厚くなる会社もあるので、区分は各社の公式情報で確かめます。
配当利回りとの違い
優待利回りと配当利回りは、どちらも「投資金額に対して何%が戻ってくるか」を表します。 ただし、中身は次のように違います。
| 比較項目 | 優待利回り | 配当利回り |
|---|---|---|
| 受け取るもの | モノ・サービス(券・商品など) | 現金 |
| 金額の決まり方 | 保有株数の区分で決まることが多い | 保有株数に比例する |
| 価値の確かさ | 使い方しだいで変わる | 金額がはっきりしている |
| 税金の扱い | 雑所得とされる(後述) | 配当所得(源泉徴収される) |
横にスクロールできます
配当利回りの意味と計算は、株の専門用語をやさしく解説|初心者がまず覚える基本用語集でも紹介しています。
配当は、受け取るときに税金が差し引かれる
上場株式の配当は、受け取るときに税金が差し引かれます(源泉徴収)。 国税庁 No.1330 は、上場株式等の配当等(大口株主等を除く)の源泉徴収の税率を示しています。 所得税と復興特別所得税をあわせて15.315%で、ほかに地方税5%がかかります。
A社の配当で考えると、次のようになります(端数処理は考えない概算です)。
| 項目 | 金額 |
|---|---|
| 年間配当(税引前) | 40円 × 100株 = 4,000円 |
| 差し引かれる税金(15.315%+5%) | 約813円 |
| 手取り | 約3,187円 |
横にスクロールできます
手取りで計算し直すと、配当利回りは2.0%ではなく約1.6%になります。 総合利回りを比べるときは、配当側が税引前か税引後かをそろえて見ないと、数字の比較がずれます。
源泉徴収のしくみや、口座ごとの申告の要否は特定口座の源泉徴収あり・なしの違いで整理しています。
なお、No.1330 には令和9年1月1日以後に生じる所得についての記載もあります。 復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税があわせて源泉徴収されるというものです。 税率まわりは改正が続くため、計算の前に最新の情報を確かめてください。
※この章の数値は 国税庁 No.1330 より
優待利回りが実態より高く見える5つの場面
優待利回りは、計算式がシンプルなぶん、数字が実態とずれやすい指標です。 数字を読むときは、次の5つを確かめます。
1. 額面と、実際に使える価値が違う
2,000円分の食事券でも、近くに店舗がなければ使えません。 自社製品の詰め合わせも、普段買わない商品なら「2,000円の価値」とは言いにくいでしょう。
自分が実際に使う分だけを価値として数えると、利回りは下がることがあります。 A社の食事券を1,000円分しか使い切れないなら、実質の優待利回りは0.5%です。
2. 長期保有の条件がある
「1年以上継続して保有した株主だけに優待を出す」といった条件を付ける会社があります。 この場合、買ってから最初の1年は優待を受け取れません。
利回りの数字を見るときは、それが条件を満たした後の優待で計算されたものかを確かめます。 条件の有無と期間は、各社の公式情報で確認します。
3. 株価が下がって、利回りが高く見えている
利回りの分母は株価です。 優待の内容が同じでも、株価が下がれば優待利回りは上がります。
A社の株価が2,000円から1,000円に下がると、優待利回りは1.0%から2.0%に上がります。 数字だけを見ると魅力が増したように見えますが、株を持っている人の資産は半分になっています。 利回りが急に高くなった株は、株価が下がった理由もあわせて確かめます。
4. 優待の内容が変わる・なくなる
株主優待は、会社が任意で実施しているものです。 業績や方針の変化で、内容が縮小されたり、廃止されたりすることがあります。
過去の優待内容で計算した利回りは、将来も同じだけ受け取れることを意味しません。 廃止が発表されると、株価が下がることもあります。
5. 今の株価と、自分が買った値段を混同している
今の株価で割った優待利回りは、これから買う人にとっての数字です。 すでに株を持っている人にとっては、自分が買ったときの金額で割った利回りのほうが実感に近くなります。
たとえばA社を株価1,500円(15万円)で買っていれば、2,000円分の優待は約1.33%にあたります。 同じ株でも、どの株価で割ったかによって数字が変わる点を押さえておきましょう。
株主優待にかかる税金
株主優待は、受け取ると税金の対象になりえます。
優待は「雑所得」として扱われる
国税庁の確定申告書等作成コーナー「よくある質問」では、株主優待を受け取った場合は雑所得に該当すると案内しています。 この質疑は令和元年分のページにあり、令和元年7月1日現在の法令・通達等にもとづいて作成されたものです。
配当が「配当所得」として源泉徴収されるのに対し、優待は受け取るときに税金が差し引かれる仕組みではありません。 ここも配当と優待の違いの一つです。
確定申告が必要かどうかは、人によって変わる
会社員の場合の目安は、国税庁 No.1900 に示されています。 給与を1か所から受けていて、その全部が源泉徴収の対象となる人が対象です。 このうち給与所得と退職所得を除く各種の所得金額の合計額が20万円を超える人は、確定申告をしなければならないとしています。
ただし、優待を何円と見積もるか、ほかの所得とどう合計するかは、人によって状況が違います。 この記事では「申告が要る・要らない」を言い切りません。 判断に迷うときは、税務署や税理士などの専門家に相談してください。
※この章の内容は 国税庁 確定申告書等作成コーナー「株主優待を受け取った場合」/国税庁 No.1900 より
優待をもらうには、いつまでに株を買えばよいか
優待利回りを計算しても、受け取る権利がなければ意味がありません。 日付のルールも押さえておきます。
| 日付の呼び名 | 意味 |
|---|---|
| 権利確定日 | この日に株主名簿に載っている株主が対象になる |
| 権利付最終日 | 権利確定日の2営業日前。この日までに買って保有する |
| 権利落ち日 | 権利確定日の1営業日前。この日に買っても今回の権利はない |
横にスクロールできます
日本証券業協会の用語解説では、権利落ち日には、理論的には配当などに相当する金額分、株価が安くなるとしています。 ただし株価はほかの要因でも動くため、理論値どおりになるとは限りません。
また、同協会の投資Q&Aでは、会社によっては株主優待の割当日と権利確定日が異なる場合があると注意を促しています。 優待の基準になる日付は、各社の公式情報で確かめてください。
直近の具体的な日付の確かめ方は、2026年9月の株主優待|権利付最終日は9月28日(月)で手順ごとに整理しています。
※この章の内容は 日本証券業協会「投資の時間」用語集・投資Q&A より
FP3級でも扱う「配当利回り」
日本FP協会の3級の試験範囲では、「金融資産運用」の分野に「株式投資」が含まれています。 配当利回りは株式投資の代表的な指標で、当社の問題集でもこの分野の1問として扱っています。 筆者もFP3級を取得しています。問題と解説はAIが作成したもので、筆者が監修したものではありません。
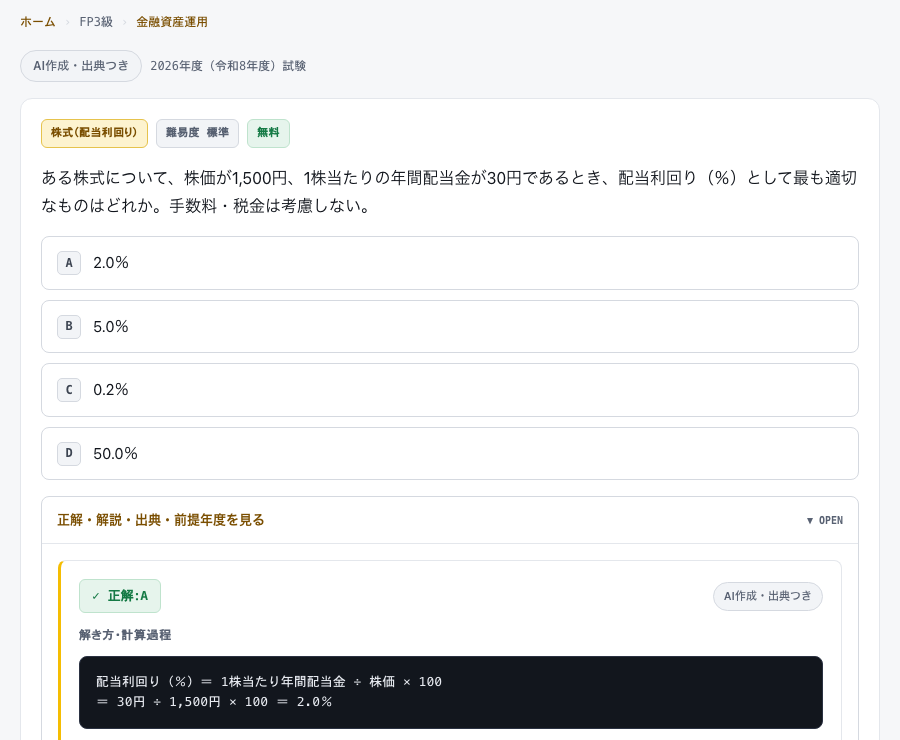
優待利回りは配当利回りとは別の目安ですが、分母を株価(投資金額)にする考え方は共通です。 計算に慣れておくと、目にした利回りの数字を自分で確かめられるようになります。
※この章の内容は 日本FP協会「3級 試験範囲」より
よくある質問
優待利回りはどうやって計算しますか?
総合利回りとは何ですか?
優待利回りが高い株は、お得な株ですか?
優待利回りは何株で計算すればよいですか?
株主優待に税金はかかりますか?
優待をもらうには、いつまでに株を買えばよいですか?
まとめ
- 優待利回りは「1年間の優待の価値 ÷ 投資金額 × 100」で求める
- 総合利回りは配当利回りと優待利回りを足した目安で、法令で決まった指標ではない
- 優待は株数の区分で決まることが多く、株数を増やすと優待利回りは下がることがある
- 額面と実際に使える価値の差、長期保有の条件、株価の下落、内容の変更で、数字は実態とずれる
- 配当は源泉徴収される一方、優待は雑所得とされる。申告の要否は人によって変わる
優待利回りは、優待のお得さを比べるための入口の数字です。 数字が高いか低いかより先に、その数字が何を分母に、どの価値で計算されているかを確かめることが大切です。
出典
- 国税庁 確定申告書等作成コーナー「株主優待を受け取った場合」(令和元年分よくある質問・令和元年7月1日現在の法令・通達等)
- 国税庁「No.1330 配当金を受け取ったとき(配当所得)」(令和8年4月1日現在法令等)
- 国税庁「No.1900 給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)
- 日本証券業協会「投資の時間」金融・証券用語集「権利落ち、配当落ち」
- 日本証券業協会「投資の時間」投資Q&A「株式を買えば、株主優待って必ずもらえるの?」
- 日本FP協会「3級 試験範囲」
※本記事は投資指標の一般的な解説を目的とした内容であり、特定の金融商品・銘柄への投資を推奨するものではありません。 ※投資は自己責任でお願いします。株式投資には元本割れのリスクがあり、株主優待は内容の変更・廃止が起こりえます。 ※掲載情報は作成時点(2026年10月12日)のものです。税制・優待の内容・日付は変わることがあるため、最新情報は各社の公式情報・国税庁の公式情報をご確認ください。